
Négocier avec sa banque
Prêt, découvert : ce qu'il faut montrer au banquier
Votre banquier prête à une entreprise dont il voit la capacité de remboursement. Il la lit dans des chiffres à jour, pas dans des intentions.
Ce qu'il regarde, le dossier à préparer, le bon moment pour demander, ce qui se négocie, les recours si la banque refuse, et le dossier Word à remplir.
- Les deux derniers bilans
- La situation de trésorerie à jour
- Le plan à 13 semaines
- Les encours clients datés
- Le compte de résultat prévisionnel
- Les crédits en cours
Ce qu'il regarde
Ce que regarde un banquier avant de vous prêter
Négocier avec sa banque commence par savoir ce qu'elle lit. Selon la Banque de France, votre banque analyse d'abord votre capacité de remboursement : votre chiffre d'affaires, votre cycle d'exploitation, votre activité et votre besoin de trésorerie. Quatre pièces y répondent.
Votre trésorerie à jour
Les soldes de la semaine et les relevés des trois derniers mois.
« Où en êtes-vous aujourd'hui ? »
Votre prévisionnel
Le compte de résultat de l'année à venir et le plan de trésorerie, avec leurs hypothèses.
« Avec quoi remboursez-vous ? »
Vos encours clients
Qui vous doit quoi, depuis quand. Un client qui pèse trop lourd se voit tout de suite.
« Et si votre premier client paie en retard ? »
Votre historique
Les deux derniers bilans, et la régularité des informations que vous lui transmettez.
« Qu'est-ce qui a changé depuis le dernier bilan ? »
Ce que nous voyons dans les dossiers que nous préparons. La première question n'est pas le dernier bilan, c'est « et depuis ? ». Une situation arrêtée au dernier vendredi y répond ; un bilan de huit mois n'y répond pas.
Demandez aussi votre notation. Selon le Code monétaire et financier, une banque communique à l'entreprise qui sollicite ou rembourse un prêt la notation qu'elle lui attribue et, sur demande, ce qui l'explique.
Quel crédit
Prêt, découvert, facilité de caisse :quel crédit pour quel besoin
Le bon crédit dépend de la forme du besoin, pas de son montant. Les définitions sont celles du service public des entreprises.
Lire la suite
Le coût d'un crédit tient surtout aux frais de dossier et aux intérêts, avec parfois des commissions, rappelle la Banque de France. Comparez taux, frais et durée d'une banque à l'autre, sur la même demande.
Un exemple
Quand négocier avec sa banque :avant d'en avoir besoin
Le lundi 4 janvier 2027, une PME de services met à jour son plan de trésorerie. Il montre un point bas de −32 100 € la semaine du 1er mars. La paie et la TVA de fin février tombent avant la facture de 72 000 € de son premier client, émise fin décembre à 60 jours.
Ce que la PME en tire
Le besoin, au point bas, pendant deux semaines. Il revient à chaque grosse commande payée à 60 jours.
La demande : un découvert autorisé sur un an, avec 7 900 € de marge au point bas. Un besoin qui revient appelle un découvert plutôt qu'une facilité de caisse.
L'avance prise : la demande part en janvier avec le plan, les encours clients et le dernier bilan.
Selon la Banque de France, les banques se sont engagées à répondre sous 15 jours ouvrés à une demande de financement dont le dossier est complet. Demandée fin février, la même ligne serait arrivée après le point bas : négocier avec sa banque se fait à froid, pas la semaine du creux.
Le dossier
Le dossier à préparer pour un prêt ou une facilité de caisse
Avant de négocier avec sa banque, le dossier se prépare : selon la Banque de France, une demande précise et documentée a plus de chances d'aboutir. Votre expert-comptable est votre conseiller privilégié pour la préparer : il fournit les bilans et vous aide à bâtir le prévisionnel.
Dans tous les cas
- La demande en une page : objet, montant, durée, date du besoin, remboursement
- Les deux derniers bilans et comptes de résultat
- Une situation intermédiaire, si le bilan date de plus de six mois
- Le compte de résultat prévisionnel de l'année
- Le plan de trésorerie à 13 semaines
- Les relevés des trois derniers mois
- Les encours clients datés, retards à part
- Les dettes fournisseurs et fiscales, avec leurs échéances
- Les crédits en cours et les cautions déjà données
En plus, pour un prêt
- Le devis ou la facture pro forma de l'investissement
- Les contrats et commandes signés
- Les garanties que vous proposez, et jusqu'où
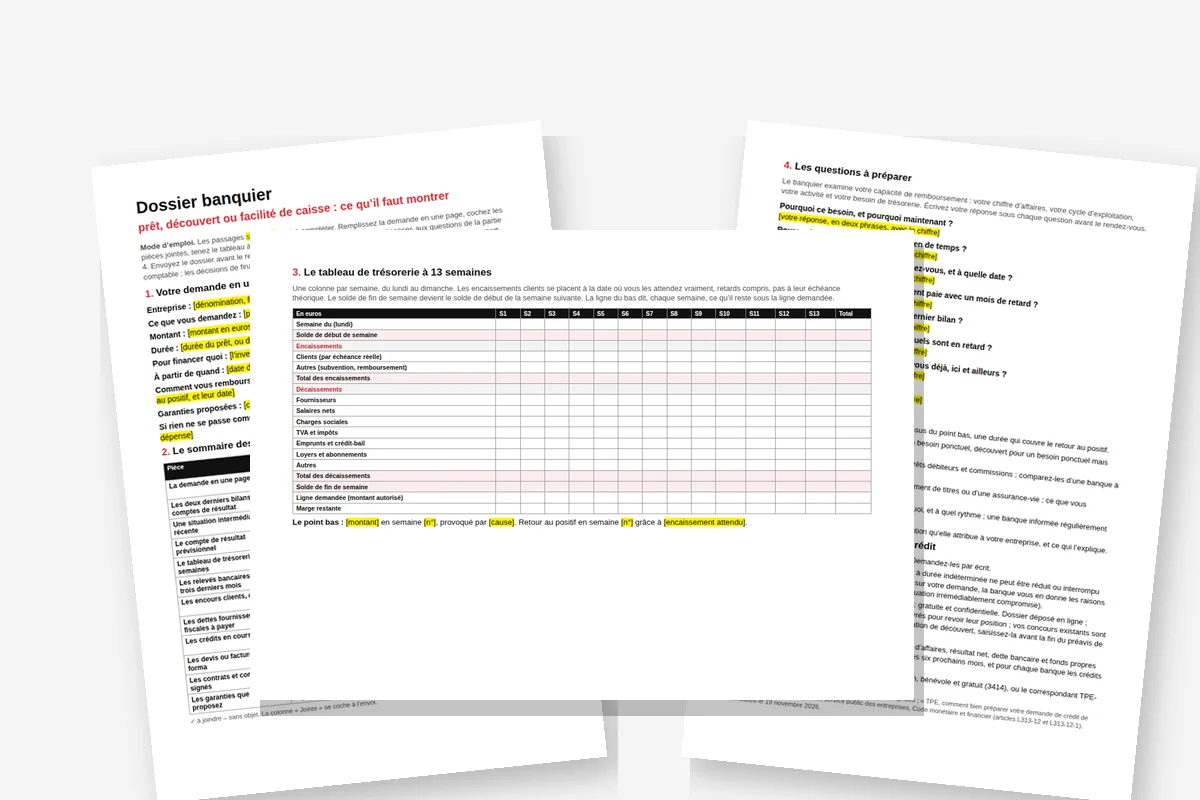
Le dossier banquier, en Word. La demande en une page, le sommaire des pièces, le tableau de trésorerie à 13 semaines à remplir et les questions à préparer.
Télécharger le dossierCe qui se négocie
Négocier avec sa banque :les six points sur la table
Une banque n'a pas l'obligation de financer. Ce qui se discute, c'est la forme de son accord.
Lire la suite
- 1Le montant
Une marge au-dessus du point bas de votre plan, jamais le point bas exact.
- 2La durée
Celle qui couvre le retour au positif ; pour un découvert, une convention d'un an.
- 3La forme
Facilité de caisse, découvert, crédit de campagne ou prêt, selon la forme du besoin.
- 4Le coût complet
Taux, frais de dossier et commissions, comparés sur la même demande d'une banque à l'autre.
- 5Les garanties
Caution personnelle, nantissement de titres ou d'une assurance-vie : ce que vous acceptez, et jusqu'à quel montant.
- 6L'information
Ce que vous transmettez, et à quel rythme. La Banque de France recommande de communiquer vos chiffres régulièrement et en temps utile.
Si la banque refuse
Si la banque refuse ou réduit un crédit :les recours officiels
Les motifs d'un refus
La banque doit préciser les motifs de son refus, selon le service public des entreprises. Demandez-les par écrit : ils disent ce que le dossier doit corriger.
Un découvert réduit : préavis de 60 jours
Selon le Code monétaire et financier, un crédit à durée indéterminée ne se réduit ou ne s'interrompt que par écrit, avec un préavis d'au moins 60 jours. Sur votre demande, la banque en donne les raisons.
La médiation du crédit
Le service de la Banque de France, gratuit et confidentiel. Dossier déposé en ligne, contact sous 48 heures, puis 5 jours ouvrés pour que les banques revoient leur position.
- Quand la saisir
- Un refus de crédit, de rééchelonnement, de caution ou de garantie ; une dénonciation de découvert, avant la fin du préavis de 60 jours ; aucune réponse 15 jours ouvrés après un dossier complet.
- Ce qu'elle protège
- Vos financements existants restent en place pendant toute la médiation.
- Ce que demande le dossier
- Chiffre d'affaires, résultat net, dette bancaire et fonds propres des deux derniers exercices, trésorerie des six prochains mois.
- Pour être aidé
- Un tiers de confiance de la médiation, bénévole, au 3414 ; ou le correspondant de la Banque de France de votre département, gratuit.
Le préavis ne s'applique pas en cas de comportement gravement répréhensible ou de situation irrémédiablement compromise. Une entreprise en cessation de paiements n'entre pas dans le champ de la médiation.
Qui fait quoi
Négocier avec sa banque :ce que nous préparons, ce qui reste à vous
Ce que nous tenons pour vous chaque mois
Votre situation de trésorerie à jour chaque semaine, vos encours clients datés et relancés, le plan à 13 semaines qui montre le point bas avant qu'il arrive. Le détail est sur notre page suivi de trésorerie, et la lecture des chiffres du mois sur pilotage financier.
Ce qui reste à vous
La demande, la négociation et la décision : nous ne négocions pas à votre place. Votre expert-comptable établit vos bilans et vous conseille ; ses comptes sortent de la clôture, que vous pouvez préparer avec lui.
Pour tenir le plan vous-même, la méthode en cinq lignes est dans notre guide du tableau de trésorerie, et le prévisionnel de l'année dans préparer son budget prévisionnel.
Vos questions
Questions fréquentes :négocier avec sa banque
Comment négocier un découvert avec sa banque ?
Quelle différence entre facilité de caisse et découvert autorisé ?
Quels documents pour un dossier de prêt bancaire ?
La banque peut-elle supprimer un découvert du jour au lendemain ?
Que faire si la banque refuse un prêt à votre entreprise ?
Combien de temps la banque a-t-elle pour répondre ?
Sources : Banque de France (médiation du crédit, guide de la demande de crédit de trésorerie) ; economie.gouv.fr ; service public des entreprises ; Code monétaire et financier (L313-12, L313-12-1). Consultés le 19 novembre 2026.
Estimation gratuite
Quel forfait pour déléguer votre gestion ?
Indiquez vos volumes et les missions à confier : vous recevez l'estimation de votre forfait par email, en 2 minutes. Vous préférez en parler ?
Prenez 15 minutes avec nous.
Équipe salariée en France · Forfait mensuel fixe · Sans engagement de durée