Préparer la clôture comptable
Clôture comptable : ce que vous fournissez à votre expert-comptable, et quand
Votre expert-comptable établit vos comptes annuels. Il lui faut de vous des relevés, des factures, des listes et un inventaire, complets et à une date convenue.
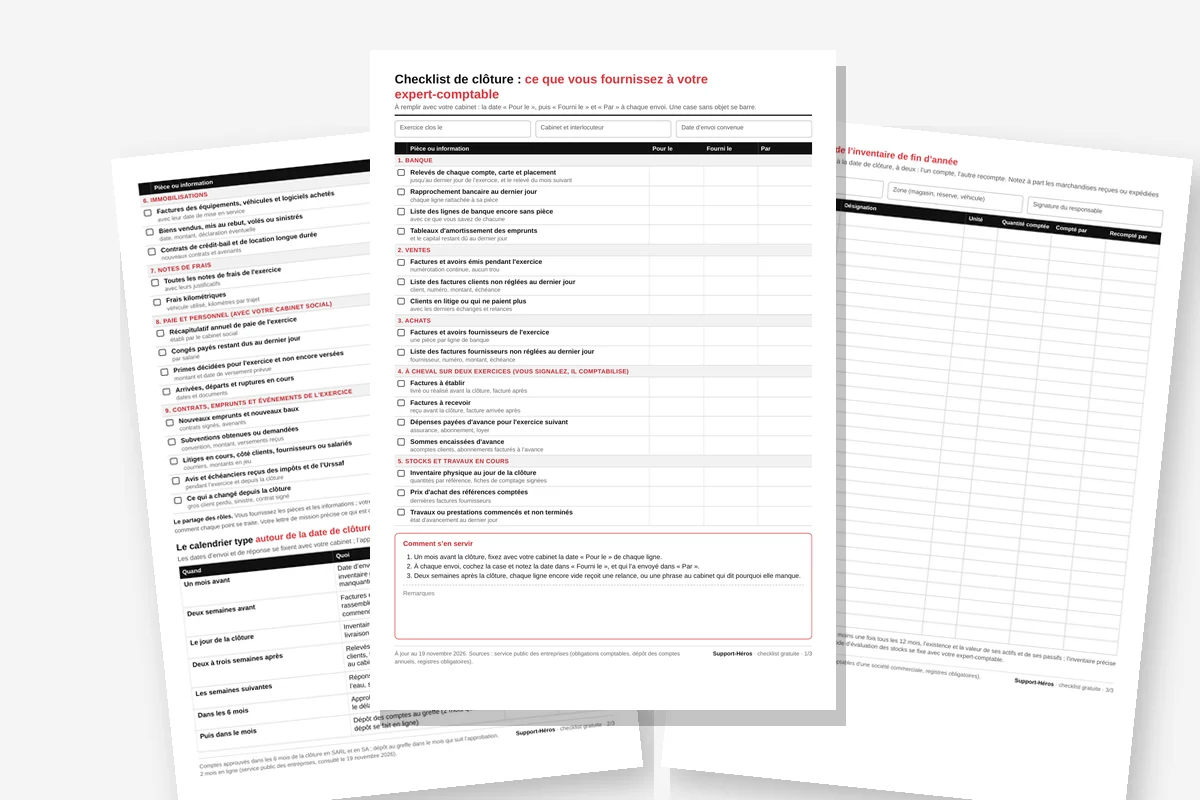
Voici la liste, le calendrier autour de la date de clôture, l'inventaire de fin d'année, et la checklist à imprimer avec ses colonnes « Fourni le ».
- 1er décembreDate d’envoi convenue avec le cabinet
- 31 décembreClôture et inventaire
- 15 janvierDossier complet chez le cabinet
- 30 juinComptes approuvés au plus tard (SARL, SA)
La liste
Préparer la clôture comptable :ce que votre expert-comptable attend de vous
Neuf familles de pièces et d'informations. Votre cabinet en a besoin pour arrêter les comptes au dernier jour de l'exercice : ce que vous avez, ce que vous devez, ce qui vous est dû.
Banque
- Les relevés de chaque compte, jusqu'au dernier jour
- Le rapprochement au dernier jour
- Les lignes encore sans pièce
Il s'en sert pour arrêter vos soldes au jour de la clôture.
Ventes
- Les factures et avoirs émis, sans trou de numéro
- Les factures clients non réglées au dernier jour
- Les clients en litige
Il s'en sert pour votre chiffre d'affaires et ce que vos clients vous doivent.
Achats
- Les factures et avoirs fournisseurs
- Les factures non réglées au dernier jour
Il s'en sert pour vos charges et ce que vous devez.
À cheval sur deux exercices
- Les factures à établir et à recevoir
- Ce qui est payé ou encaissé d'avance
Il s'en sert pour rattacher chaque charge et chaque vente au bon exercice.
Stocks
- L'inventaire au jour de la clôture
- Les prix d'achat des références
- Les travaux commencés et non finis
Il s'en sert pour la valeur de vos stocks.
Immobilisations
- Les équipements, véhicules et logiciels achetés
- Les biens vendus ou mis au rebut
- Les contrats de crédit-bail
Il s'en sert pour ce que l'entreprise possède, et ce que cela vaut.
Notes de frais
- Toutes les notes de l'exercice, avec justificatifs
- Les frais kilométriques
Il s'en sert pour vos dépenses avancées par l'équipe.
Paie
- Le récapitulatif annuel du cabinet social
- Les congés payés restant dus
- Les primes décidées, non versées
Il s'en sert pour vos charges de personnel.
Contrats et événements
- Les emprunts, baux et subventions
- Les litiges en cours
- Ce qui a changé depuis la clôture
Il s'en sert pour ce que les chiffres seuls ne disent pas.
Les factures à recevoir et à établir sont les oubliées de chaque clôture. Une prestation de décembre facturée en janvier, une maintenance de décembre dont la facture arrive en février : vous les signalez, votre expert-comptable les rattache au bon exercice. Même en comptabilité simplifiée, les créances et les dettes se constatent à la clôture, selon le service public des entreprises.
Le calendrier
Le calendrier type autour de la date de clôture
Préparer la clôture comptable commence un mois avant la date de clôture. L'exemple d'un exercice clos le 31 décembre 2026 : les quatre premières dates se fixent avec votre cabinet ; les deux dernières sont légales.
- 1
Un mois avant
1er décembre
Fixez avec le cabinet la date d'envoi du dossier. Planifiez l'inventaire. Relancez les pièces manquantes de l'année.
- 2
Deux semaines avant
15 décembre
Émettez les dernières factures de l'exercice. Rassemblez les notes de frais. Commencez la liste des factures à établir.
- 3
Le jour J
31 décembre
Comptez le stock. Notez les derniers bons de livraison et de réception du jour.
- 4
Deux à trois semaines après
15 janvier
Relevés de décembre, rapprochement, listes clients, fournisseurs, à recevoir, à établir : le dossier part complet.
- 5
Les semaines suivantes
Février et mars
Le cabinet établit les comptes et vous pose ses questions. Répondez sous 48 heures.
- 6
Six mois au plus
30 juin 2027
Les associés approuvent les comptes. Puis dépôt au greffe dans le mois, deux mois en ligne.
Ce que dit la loi. Une SARL ou une SA approuve ses comptes dans les six mois de la clôture ; en SAS, les associés fixent le délai, six mois en pratique.
Le dépôt au greffe suit dans le mois de l'approbation, ou dans les deux mois quand il se fait en ligne, selon le service public des entreprises.
L'inventaire
L'inventaire de fin d'année :obligatoire, et en six gestes
Selon le service public des entreprises, une société contrôle par inventaire, au moins une fois tous les 12 mois, ses actifs et ses passifs : la quantité et la valeur de chaque élément. Pour une PME qui a du stock, ce contrôle commence par un comptage physique.
Lire la suite
- 1
Fixez la date et l'heure. Le jour de la clôture, avec les réceptions et les expéditions arrêtées pendant le comptage.
- 2
Découpez en zones. Réserve, magasin, véhicules, dépôt chez un tiers : une fiche de comptage par zone.
- 3
Comptez à deux. L'un compte, l'autre recompte, et un écart se recompte tout de suite.
- 4
Mettez à part ce qui est différent. Le matériel abîmé, la marchandise d'un client en dépôt, ce qui est en transit.
- 5
Notez les derniers mouvements. Le numéro du dernier bon de livraison et du dernier bon de réception de la journée.
- 6
Transmettez quantités et prix. Les fiches signées et les derniers prix d'achat partent au cabinet, qui fixe avec vous la méthode d'évaluation.
Note de service
Inventaire de fin d'année
- Date
- jeudi 31 décembre 2026, de 14 h à 16 h 30
- Mouvements
- réceptions et expéditions arrêtées à 13 h
- Équipes
- deux personnes par zone
- Zones
- réserve, magasin, deux véhicules
- Fiches
- une par zone, signées et remises à 17 h
Illustration. La fiche de comptage est dans la checklist à télécharger.
Un exemple
Le dossier de clôture d'une PME, envoyé le 15 janvier
Une PME qui vend et installe du matériel clôture au 31 décembre 2026. Son cabinet attend le dossier le 15 janvier 2027. Voici ce qui part ce jour-là, en un seul envoi : préparer la clôture comptable, c'est réunir ces sept lignes.
- Banque3 comptes rapprochés au 31 décembre ; 7 lignes sans pièce le 4 janvier, aucune le 15
- Ventes23 factures non réglées au 31 décembre, 118 400 € TTC, dont 2 en litige
- Achats14 factures fournisseurs non réglées, 41 200 € TTC
- Factures à établir1 installation terminée le 22 décembre, facturée le 5 janvier : 9 600 € HT
- Factures à recevoir3, pour 4 340 € HT : maintenance de décembre 1 200 €, transport 640 €, honoraires d'un dossier de novembre 2 500 €
- Payé d'avancel'assurance de 2027, réglée le 20 décembre : 3 600 €
- Inventaire412 références comptées le 31 décembre, fiches signées, derniers prix d'achat joints
Ce que nous voyons le plus souvent en janvier. La pièce qui manque n'est pas une grosse facture : c'est l'abonnement payé par carte, dont la facture reste dans un espace client en ligne. Les sept lignes du 4 janvier étaient de ce type ; elles ont été retrouvées en une matinée, avant l'envoi.
Temps et honoraires
Ce qui fait gagner du temps, ce qui alourdit le travail du cabinet
Ce qui se fait pendant l'année allège la clôture ; ce qui attend janvier l'alourdit.
Lire la suite
Le temps gagné
- Un rapprochement bancaire à jour chaque mois : en janvier, il ne reste que décembre.
- Les listes de factures non réglées, à recevoir et à établir, prêtes le jour de la clôture.
- Une date d'envoi, un dossier complet, plutôt que dix envois partiels.
- Les événements de l'année signalés d'emblée : emprunt, sinistre, litige, subvention.
- Des réponses aux questions du cabinet sous 48 heures.
Le travail en plus, et souvent la facture
- Des relevés manquants, des pièces reconstituées en mars.
- Des lignes de banque sans pièce, que le cabinet doit faire justifier une à une.
- Une facture découverte après l'arrêté des comptes.
- Un inventaire sans fiches de comptage, à refaire ou à expliquer.
- Des questions relancées trois fois, des comptes approuvés dans l'urgence.
Relisez votre lettre de mission avant la clôture. Selon le décret qui encadre la profession, l'expert-comptable passe avec son client un contrat écrit qui définit sa mission, souvent une lettre de mission. Vous y lisez ce qui est compris, et ce qui ne l'est pas.
Qui fait quoi
Préparer la clôture comptable :votre part, la nôtre, celle du cabinet
Ce que nous tenons pour vous chaque mois
Vos factures émises, vos pièces collectées et contrôlées, votre rapprochement bancaire au fil de l'eau, la relance des pièces manquantes et l'envoi au cabinet au rythme convenu. En fin d'année, le dossier de clôture part complet, à la date fixée. Notre page pré-comptabilité externalisée en donne le détail.
Ce qui reste à votre expert-comptable
Nous tenons votre gestion administrative ; il tient votre comptabilité. Il établit vos comptes annuels et vos déclarations, et vous conseille sur vos choix comptables et fiscaux. Le partage complet est décrit dans externalisation administrative ou expert-comptable.
Ce qui reste à vous
Les décisions de l'année, l'inventaire signé, la validation du dossier. Vos pièces se classent et se conservent au moins dix ans : la méthode est dans notre guide pour organiser ses documents administratifs. Le bilan qui en sort, votre banquier vous le demandera : voici comment négocier avec sa banque.
Vos questions
Clôture comptable :vos questions fréquentes
Quels documents donner à son expert-comptable pour la clôture ?
Quand envoyer les pièces de clôture à son expert-comptable ?
L'inventaire de fin d'année est-il obligatoire ?
Qu'est-ce qu'une facture à recevoir ?
Quel délai pour approuver les comptes annuels ?
Faut-il un expert-comptable pour la clôture ?

Sources : service public des entreprises (obligations comptables, registres obligatoires, dépôt des comptes annuels) ; décret n° 2012-432 du 30 mars 2012 sur l'expertise comptable. Consultés le 19 novembre 2026.
Estimation gratuite
Quel forfait pour déléguer votre gestion ?
Indiquez vos volumes et les missions à confier : vous recevez l'estimation de votre forfait par email, en 2 minutes. Vous préférez en parler ?
Prenez 15 minutes avec nous.
Équipe salariée en France · Forfait mensuel fixe · Sans engagement de durée