
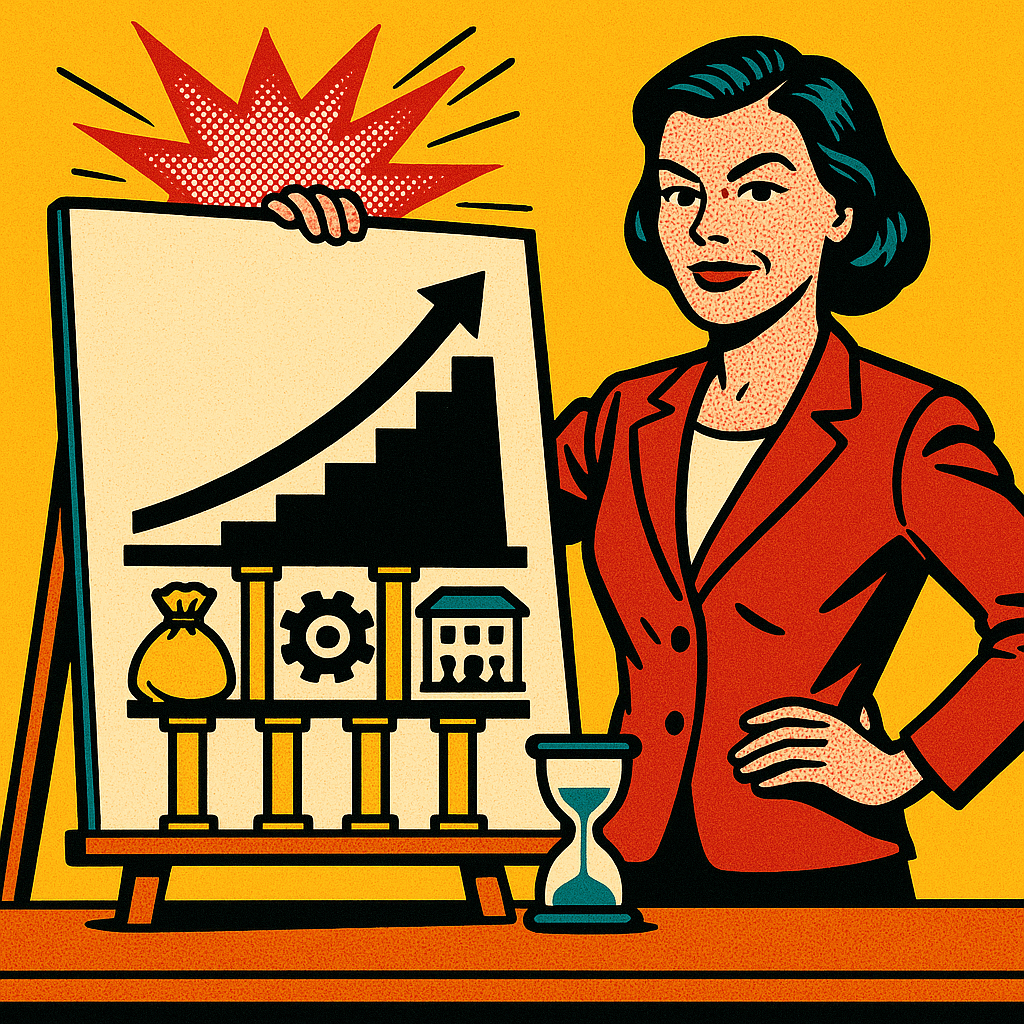

Financer sa croissance : les quatre prix à payer d'avance, et où trouver l'argent
Financer sa croissance, ce n’est pas trouver un prêt le jour du découvert. C’est chiffrer, avant de signer, ce que la croissance va immobiliser, puis le financer avec le bon outil.
En effet, doubler son chiffre d’affaires, c’est avancer pendant des mois les salaires, les achats et les locaux, avant d’encaisser le premier euro supplémentaire. Cet argent n’existe pas dans la marge de l’année.
Cette page prolonge l’épisode 4 du Déclic, « Une croissance à tout prix ? », à regarder juste en dessous. Vous y trouverez la mécanique et les quatre poches à financer. Ensuite, les outils : Dailly, affacturage, Bpifrance, OPCO. Enfin, les cinq questions à se poser avant de dire oui.
Pourquoi la croissance se paie-t-elle d'avance ?
D'abord, le cas raconté en dix minutes dans l'épisode 4 du Déclic : une PME qui double son chiffre d'affaires en un an, et finit l'année en perte.
Une entreprise qui grandit dépense avant d'encaisser. Ainsi, les salaires des nouvelles recrues partent le mois même, alors que les factures des nouveaux clients rentrent à 30, 45 ou 60 jours. Entre les deux, quelqu'un doit avancer l'argent.
Ce décalage a un nom : le besoin en fonds de roulement, le BFR. En effet, c'est ce que vos clients vous doivent, plus ce que vous avez produit sans le facturer. Ensuite, on retire ce que vous devez à vos fournisseurs. En jours de chiffre d'affaires, ce chiffre bouge peu quand vous grandissez. En euros, il double avec l'activité.
Prenons un ordre de grandeur. Une PME de services à 500 000 euros de chiffre d'affaires immobilise environ 100 000 euros en permanence. À un million, la même entreprise en immobilise 200 000. Or ces 100 000 euros supplémentaires ne sont pas une perte. Ils sont simplement dehors, chez les clients, le temps qu'ils paient.
Par ailleurs, les retards s'ajoutent aux délais. D'après l'Observatoire des délais de paiement 2024 de la Banque de France, les entreprises françaises sont payées avec 13,6 jours de retard en moyenne. Ainsi, à un million de chiffre d'affaires, ces treize jours représentent plus de 40 000 euros TTC à avancer en plus.
À retenir : la croissance n'est pas un résultat, c'est une dépense. Elle se paie d'avance, en trésorerie, en marge, en gens et en structure. Donc la question n'est pas « combien je peux grandir », mais « à quel rythme, et avec quel argent ».
Quelles sont les quatre poches à financer ?
Une croissance ne demande pas un financement, elle en demande quatre. En effet, chaque poche a sa durée, et chaque durée a son outil. C'est là que se joue l'essentiel.
Le besoin en fonds de roulement
Les délais clients, les en-cours, les stocks. Ainsi, c'est du court terme, à adosser à vos créances et à vos commandes : cession Dailly, affacturage, avances sur factures.
Le matériel
Une machine, un parc informatique, des véhicules. Par conséquent, du moyen terme, calé sur la durée de vie du bien : crédit classique, crédit-bail ou location financière.
Les locaux
Un atelier, des bureaux plus grands, des travaux. Donc du long terme, ou une location tant que la croissance n'est pas confirmée.
L'équipe
Les recrutements, la formation, la montée en compétence. C'est la poche la plus dure à financer, car elle n'a pas de valeur de gage. Le Prêt Croissance Bpifrance et l'OPCO existent pour elle.
L'erreur la plus fréquente consiste à tout financer avec la même poche. D'abord la trésorerie du compte courant, puis le découvert. Or la machine payée comptant, c'est la trésorerie qui manque ensuite pour avancer les salaires. La règle tient en une ligne : jamais du long avec du court.
De plus, un besoin en fonds de roulement qui grandit avec l'activité n'est pas temporaire. Il est permanent tant que l'activité reste au même niveau. Donc le financer en découvert, c'est le financer au prix le plus élevé, et au bon vouloir de la banque.
Comment réduire le besoin avant de le financer ?
Une banque finance un besoin maîtrisé, pas un besoin subi. Ainsi, avant d'aller chercher de l'argent, on commence par réduire ce que la croissance immobilise. De plus, ces leviers sont internes, et ils ne coûtent rien.
- Négocier à la commande, pas à l'échéance : un acompte, une facturation d'avancement. Puis des échéances à 30 jours quand le rapport de force le permet.
- Facturer à l'heure : chaque jour gagné entre la prestation et la facture, c'est un jour de trésorerie en moins à avancer.
- Relancer avant l'échéance, puis dès le premier jour de retard, avec méthode et sans agressivité.
- Renégocier les délais fournisseurs quand on grandit, pas quand on est à sec : c'est le moment où l'on pèse le plus.
- Louer avant d'acheter : le local en bail, la machine en crédit-bail, tant que la croissance n'est pas confirmée.
- Rendre les coûts variables : recruter sur le métier, confier le reste. Ainsi, facturation, relances, paie et achats suivent l'activité.
L'ordre de grandeur vaut le détour. À un million de chiffre d'affaires, chaque jour de délai client gagné libère environ 3 300 euros TTC de trésorerie. Ensuite, passer vos fournisseurs de 30 à 45 jours sur 500 000 euros d'achats libère près de 25 000 euros. Donc ces deux gestes valent souvent un prêt.
Par ailleurs, le point de départ reste le même que dans les épisodes précédents. D'abord un prévisionnel de trésorerie tenu à jour. Ensuite une relance des factures qui ne dépend pas de votre disponibilité. Sans ces deux bases, aucun financement ne tient longtemps.
Dailly, affacturage, Avance+ : quel outil pour le BFR ?
Trois outils permettent de transformer une facture émise en trésorerie disponible, sans attendre 60 jours. En pratique, ils ne s'adressent pas aux mêmes entreprises, et ils n'ont pas le même coût.
| Outil | Comment ça marche | Pour qui | À savoir |
|---|---|---|---|
| La cession Dailly | Vous cédez vos créances professionnelles (factures, honoraires) à votre banque par un simple bordereau. Ensuite, la banque vous verse le montant sous forme d'avance. Source : Bpifrance Création. | Toute entreprise qui facture des professionnels, avec une ligne accordée par sa banque. | Souple et rapide. Toutefois, la banque garde un droit de regard sur les débiteurs acceptés, et la ligne se renégocie chaque année. |
| L'affacturage | Vous signez une convention avec une société d'affacturage, le factor. Ainsi, il rachète vos factures et en obtient le paiement auprès de vos clients. Source : Service-Public Entreprendre. | Réservé aux activités entre professionnels (BtoB). Le factor peut prendre toutes les factures ou seulement une partie. | Trésorerie immédiate et risque d'impayé couvert sur les factures validées. En revanche, le coût est réel : commissions et fonds de garantie. De plus, le factor relance vos clients à votre place. |
| Avance+ (Bpifrance) | Bpifrance mobilise vos créances sur des commandes et marchés passés avec des donneurs d'ordre publics ou privés agréés. En pratique, c'est une ligne de crédit confirmée. Source : Bpifrance. | TPE, PME et ETI qui travaillent pour l'État, les collectivités, les établissements publics ou de grands donneurs d'ordre. | Une variante préfinance jusqu'à 30 % d'un marché dès sa signature. Cependant, le dispositif ne couvre pas une clientèle diffuse de petites entreprises. |
Aucun de ces outils n'est mauvais en soi. Néanmoins, ils coûtent tous quelque chose, et ils ne remplacent jamais une facturation à l'heure. Nous préférons, nous, les activer sur une base saine. Ainsi, des factures propres, envoyées le jour de la prestation, et un suivi des encaissements déjà en place.
Comment financer l'équipe, la poche que la banque n'aime pas ?
Recruter et former ne laisse aucun bien à mettre en garantie. C'est pourquoi c'est la poche la plus difficile à financer, et celle qu'on finance le plus souvent, à tort, sur la trésorerie courante.
Le Prêt Croissance Bpifrance
Il « vise à conforter la structure financière des PME et ETI qui engagent un programme de développement ». Autrement dit, il finance ce qu'une croissance coûte d'avance et que personne ne veut gager. Donc les gens, la prospection, le BFR. Fiche relue le 19 septembre 2026 sur bpifrance.fr.
Le point qui change tout pour un dirigeant : le prêt ne demande aucune caution personnelle. Ainsi, votre patrimoine reste hors du jeu.
- Montant : de 50 000 à 5 000 000 euros
- Durée : de 3 à 7 ans (jusqu'à 10 ans dans l'industrie et le BTP)
- Assiette : formation et recrutement des équipes, prospection, communication, matériel à faible valeur de gage, et l'augmentation du BFR générée par le projet
- Garanties : aucune garantie sur les actifs de l'entreprise, ni sur le patrimoine du dirigeant ; seule une retenue de garantie de 5 %
- Condition : obligatoirement associé à un financement bancaire, à raison de 1 pour 1
Deuxième levier, souvent oublié : votre OPCO. En effet, pour les entreprises de moins de 50 salariés, l'opérateur de compétences gère des fonds mutualisés dédiés au plan de développement des compétences.
En pratique, il peut prendre en charge une partie des coûts pédagogiques d'une formation. De plus, il apporte un appui technique : catalogue, montage du dossier, conseil. Source : France compétences.
Faire d'un technicien un manager est une bonne chose, à une condition : que ce soit un projet, avec une formation. Ainsi, votre OPCO peut financer et accompagner cette montée en compétence.
Enfin, les fonds propres. Quand le besoin dépasse ce que les dettes peuvent porter, la réponse est un apport des associés ou l'entrée d'un investisseur. Ce n'est pas un échec. C'est le signe qu'une croissance de cette ampleur se finance à plusieurs, et qu'on l'a chiffrée avant.
Quelles erreurs transforment une croissance en perte ?
Aucune de ces pratiques n'est un défaut en soi. Toutefois, sans garde-fou, chacune peut jouer contre vous au pire moment. Par exemple quand le carnet est plein et que le compte est vide.
- Financer du long avec du court : la machine payée sur le compte courant, puis le découvert pour les salaires.
- Considérer le découvert comme temporaire alors qu'un BFR qui grandit avec l'activité est permanent.
- Aller voir la banque le jour du découvert : elle suit sur un prévisionnel, six mois avant, pas sur un bilan.
- Recruter en fixe le transverse avant que le volume soit confirmé : un CDI reste quand la commande s'arrête.
- Baisser les prix pour signer vite : le volume arrive, la marge s'en va, et le besoin d'avance grandit quand même.
- Oublier les paliers sociaux : à 11, 20 et 50 salariés, la structure change, et elle a un coût.
Le cas raconté dans l'épisode 4 les cumule presque toutes. Résultat : un million de chiffre d'affaires, vingt personnes, et 30 000 euros de perte. De plus, la banque bloque les salaires en septembre. Pourtant, le plan de janvier était bon. Il ne manquait que le prix.
Faut-il dire oui ? Les cinq questions avant de grandir
La croissance se maîtrise. Ainsi, avant d'accepter le contrat qui double l'activité, cinq questions tiennent sur une page. Si l'une d'elles n'a pas de réponse, le oui attendra.
- 1
Ma marge tient-elle à ce volume ?
Marge par client, marge par prestation. Le volume à marge faible ne se refuse pas forcément : il se maîtrise, et il se suit finement, client par client.
- 2
Qui va faire le travail, et qui va les encadrer ?
Pas plus d'un nouveau par personne capable de le former. Le second niveau de direction se décide avant. Toute promotion est un projet : formation, prise de poste, objectifs, suivi.
- 3
Combien ça coûte avant de rapporter, et qui l'avance ?
Les quatre poches, chiffrées, seuils compris. Le prévisionnel à jour. Le financement décidé six mois avant, pas le jour du découvert.
- 4
Qu'est-ce que je sors de mon agenda ?
Le dirigeant garde trois sujets : les clients clés, les recrutements clés, le cash. Tout le transverse est structuré, ou confié, avant le volume.
- 5
Quel rythme je choisis ?
Plus 30, plus 50, plus 100 : le rythme que la structure encaisse. On peut dire « oui, en deux fois » à un client. Un non argumenté vaut mieux qu'un oui qui casse.
Il existe des cas où plus 100 % est le bon choix. Par exemple une fenêtre de marché qui se ferme, un contrat qui structure l'entreprise pour dix ans, un concurrent qui arrive. Mais alors, on le décide, avec les quatre poches en face. Cet épisode ne dit pas de ne pas grandir. Ainsi, il propose de prendre de la hauteur, et d'anticiper, pour la faire autrement.
Que change le passage de 6 à 20 salariés ?
Passer de six à vingt personnes, ce n'est pas trois fois plus de la même entreprise. C'est une autre entreprise, avec des obligations qui arrivent par paliers. De plus, chaque palier a un coût qu'il faut inscrire dans les quatre poches.
Un comité social et économique (CSE) devient obligatoire dès que l'effectif atteint 11 salariés pendant 12 mois consécutifs. Donc des élections sont à organiser.
La contribution à la formation professionnelle passe de 0,55 % à 1 % de la masse salariale.
L'obligation d'emploi de travailleurs handicapés s'applique à hauteur de 6 % de l'effectif. En effet, elle joue une fois le seuil atteint pendant cinq années civiles consécutives. Source : Service-Public Entreprendre.
Le transverse devient lourd : mutuelle, document unique, médecine du travail, affichages, entretiens professionnels.
Le règlement intérieur devient obligatoire, et le CSE prend des attributions élargies.
Ainsi, à ce niveau, la fonction ressources humaines est un poste à part entière, ou une prestation. Ce n'est plus une tâche du dirigeant le soir.
Surtout, il y a le transverse. À six, on se parle. À vingt, il faut écrire : l'accueil de chaque recrue, la paie, les notes de frais, les congés, les contrats, les assurances, les achats. Or rien de tout cela ne se facture. Donc c'est précisément ce qui dévore les soirées du dirigeant.
Et quand tout va vite, recruter ou confier ?
Le transverse est exactement ce qu'on n'a ni le temps de recruter, ni le temps d'encadrer quand tout va vite. Ainsi, recruter, c'est trois mois pour trouver, trois pour former. De plus, c'est un salaire fixe engagé avant que le volume soit confirmé.
C'est ce que nous apportons aux entreprises qui grandissent : une capacité transverse qui arrive tout de suite, déjà formée, avec ses process. Par exemple la facturation, les relances, la paie et l'administratif des recrues, les achats. Ensuite le pilotage de la trésorerie tenu à jour, et la marge par client visible. Donc le coût suit l'activité, à la hausse comme à la baisse, et personne n'est à encadrer.
D'abord, une cheffe de projet cadre la mise en place. Puis un chargé de compte dédié, salarié en France, assure le quotidien. Par ailleurs, cette capacité s'intègre dans une gestion administrative externalisée plus large, en forfait mensuel fixe et sans engagement. Enfin, pour les jeunes entreprises en forte croissance, le sujet est détaillé sur la page dédiée à l'externalisation administrative en phase de croissance.
On ne décide pas à votre place de grandir. En revanche, on fait en sorte que si vous dites oui, la structure suive. Par ailleurs, le reste de la rubrique finance et trésorerie du média vous donne les bases : lire sa trésorerie, encaisser, facturer à l'heure.
Questions fréquentes sur le financement de la croissance
Qu'est-ce que le besoin en fonds de roulement, en une phrase ?
C'est l'argent que votre activité immobilise en permanence. En effet, c'est ce que vos clients vous doivent, plus ce que vous avez produit sans le facturer, moins ce que vous devez à vos fournisseurs. Ainsi, plus vous grandissez, plus ce montant grandit en euros, même si vos délais ne changent pas.
Pourquoi une entreprise rentable peut-elle manquer d'argent en grandissant ?
Parce que la marge arrive en fin d'année, alors que le besoin arrive dès le deuxième mois. En effet, les salaires et les achats partent tout de suite, les factures rentrent à 60 jours. Concrètement, le résultat est positif sur le papier, et le compte est à découvert.
Faut-il financer sa croissance par la dette ou par les fonds propres ?
Les deux, selon la poche. Ainsi, le BFR se finance à court terme sur les créances, le matériel à moyen terme, les locaux à long terme. En revanche, quand le besoin dépasse ce que les dettes peuvent porter, l'apport des associés ou d'un investisseur devient nécessaire.
Quelle différence entre la cession Dailly et l'affacturage ?
La cession Dailly se fait avec votre banque, par bordereau, sur une ligne accordée. L'affacturage passe par une société spécialisée qui rachète vos factures. De plus, elle couvre l'impayé sur les factures validées et relance vos clients. Par conséquent, l'affacturage est plus complet, mais plus coûteux.
Le Prêt Croissance Bpifrance demande-t-il une caution personnelle ?
Non. D'après la fiche Bpifrance, il n'y a aucune garantie sur les actifs de l'entreprise ni sur le patrimoine du dirigeant. Ainsi, seule une retenue de garantie de 5 % est prélevée, puis restituée en fin de prêt. Toutefois, il doit être associé à un financement bancaire, à raison de 1 pour 1.
Quand faut-il parler à sa banque d'un projet de croissance ?
Six mois avant, avec un prévisionnel de trésorerie qui montre le creux et la remontée. En effet, une banque finance un besoin chiffré et maîtrisé, pas une urgence. Ainsi, le dossier se prépare quand le compte va bien, pas le jour du découvert.
L'OPCO peut-il financer la formation d'un salarié promu manager ?
Oui, dans les entreprises de moins de 50 salariés, l'OPCO gère des fonds mutualisés pour le plan de développement des compétences. Concrètement, il peut prendre en charge une partie des coûts pédagogiques et vous accompagner dans le montage. La prise en charge varie selon la branche.
Comment savoir si mon entreprise peut encaisser une croissance de 30 %, 50 % ou 100 % ?
En répondant aux cinq questions de l'épisode. D'abord la marge à ce volume, puis qui fait et qui encadre. Ensuite combien ça coûte avant de rapporter, et qui l'avance. Enfin ce que vous sortez de votre agenda, et le rythme que la structure encaisse. Enfin, si une réponse manque, le oui attend.
Estimation gratuite
Ce que coûterait une structure qui suit quand vous dites oui
Facturation, relances, paie, achats, prévisionnel tenu à jour : dites-nous où vous en êtes, et on vous dit ce qu'on peut prendre en charge, sans engagement.
Équipe salariée en France · Forfait mensuel fixe · Sans engagement de durée

